

Quote, prezzi, valore residuo e impatti sull’industria
La presenza dei marchi riconducibili ai gruppi cinesi nel mercato automobilistico italiano ha superato una soglia chiave: oltre il 10% di quota. Un dato che, letto in chiave economica, segnala il passaggio da fenomeno emergente a fattore strutturale del settore.
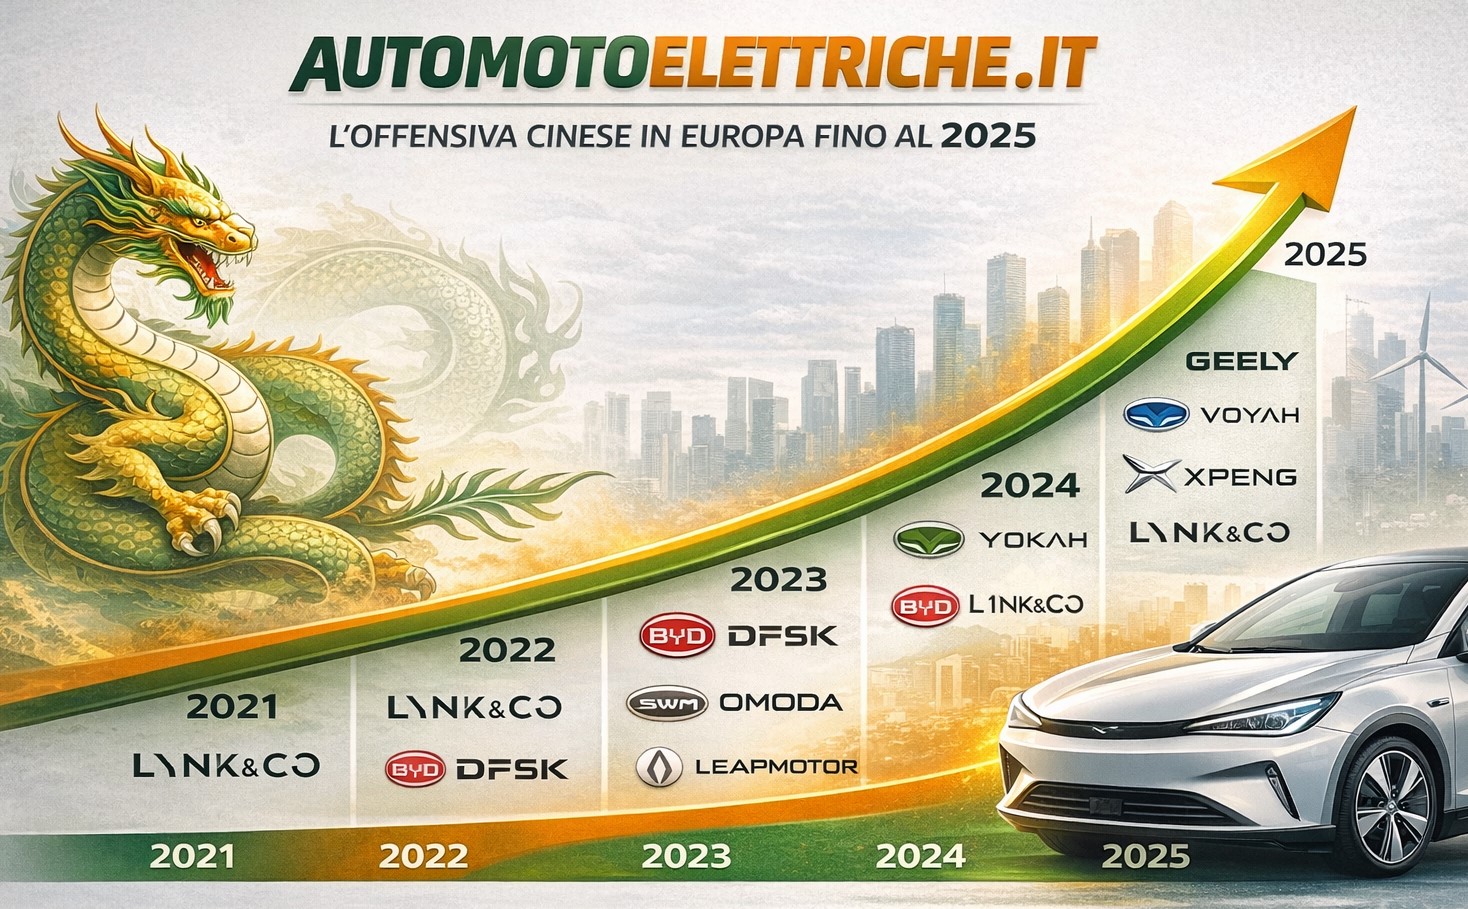
La crescita avviene in un contesto di domanda complessiva debole, con immatricolazioni sostanzialmente stagnanti. Questo rende il dato ancora più significativo: l’aumento delle vendite dei brand cinesi non è trainato dall’espansione del mercato, ma da una riallocazione delle scelte di acquisto.
Dinamica della domanda: crescita selettiva in un mercato fermo
Nel 2025 i marchi legati al “mondo Cina” registrano una crescita stimata superiore al 40% su base annua, a fronte di un mercato italiano complessivo in lieve contrazione. Dal punto di vista economico, questo indica:
- capacità di intercettare nuovi clienti, spesso provenienti da marchi europei generalisti;
- maggiore elasticità della domanda al prezzo e al valore percepito;
- riduzione del peso della fedeltà storica al brand.
Il dato suggerisce che la competizione non si gioca più solo sul volume, ma sulla capacità di offrire una proposta complessiva più efficiente.
Prezzi e posizionamento: il vantaggio competitivo è nel valore
L’analisi dei listini medi mostra come i marchi cinesi si collochino sotto la media di mercato nei segmenti B, C e D. Tuttavia, il vero elemento differenziante non è il prezzo nominale, bensì il contenuto incluso.
Dal punto di vista economico, la strategia è chiara:
- compressione dei margini unitari;
- aumento della percezione di valore;
- riduzione della complessità degli allestimenti.
Questa impostazione risulta particolarmente efficace in una fase di inflazione cumulata sui listini europei, dove il consumatore è più sensibile al rapporto tra spesa iniziale e dotazione reale.
Valore residuo: il rischio percepito si riduce
Il valore residuo è storicamente uno dei principali indicatori di fiducia del mercato. I dati più recenti mostrano che, pur restando inferiore alla media dei marchi tradizionali, il valore residuo delle auto cinesi sta migliorando progressivamente.
Tra il 2024 e il 2025:
- il differenziale a 12 mesi si è ridotto;
- la domanda sull’usato è aumentata in parallelo alla diffusione del nuovo;
- la rete di assistenza e la durata delle garanzie iniziano a influenzare positivamente le valutazioni.
In termini economici, questo segnala una riduzione del premio al rischio associato al brand, elemento cruciale per la sostenibilità nel medio periodo.
Motorizzazioni: una strategia multi-tecnologica
A differenza di alcuni costruttori europei, i gruppi cinesi non hanno puntato su una transizione monolitica. L’offerta italiana è caratterizzata da un mix tecnologico flessibile:
- elettrico nei segmenti urbani e fleet;
- ibrido e plug-in per la transizione;
- benzina e GPL per i mercati più sensibili al prezzo.
Dal punto di vista industriale, questa scelta consente:
- maggiore resilienza alla volatilità normativa;
- adattamento rapido ai diversi mercati locali;
- riduzione del rischio di domanda concentrato su una sola tecnologia.
Struttura industriale: non singoli marchi, ma gruppi integrati
Un altro elemento spesso sottovalutato riguarda la dimensione industriale dei player coinvolti. Dietro molti marchi presenti in Italia operano gruppi con:
- controllo diretto delle piattaforme;
- filiera delle batterie integrata;
- capacità di scala sul mercato interno cinese;
- joint venture globali.
Marchi come MG, Volvo, Polestar o BYD non rappresentano eccezioni, ma esempi di un modello in cui l’origine geografica conta meno della solidità industriale e finanziaria.
Concentrazione delle vendite: il mercato seleziona
Circa il 75% delle vendite dei marchi legati alla Cina in Italia è concentrato su quattro brand principali: MG, BYD, DR e Volvo. Questo livello di concentrazione indica che il mercato non sta assorbendo indiscriminatamente l’offerta, ma sta selezionando i player percepiti come più affidabili.
Dal punto di vista economico, è il segnale di una fase di pre-consolidamento, destinata a ridurre il numero di marchi nel medio termine.
Post-vendita e reti: il vero test di sostenibilità
Se il prodotto e il pricing hanno già raggiunto una maturità competitiva, il vero fattore critico resta il post-vendita. Investimenti in:
- reti di assistenza;
- logistica ricambi;
- formazione tecnica;
- gestione dell’usato;
saranno determinanti per trasformare la crescita attuale in presenza stabile.
Qui si giocherà la differenza tra operatori di lungo periodo e brand opportunistici.
Implicazioni per l’industria europea
Dal punto di vista economico, la crescita dei gruppi cinesi non rappresenta solo una pressione competitiva, ma un indicatore di inefficienze accumulate nel sistema europeo:
- aumento dei costi;
- complessità produttiva;
- lentezza decisionale;
- scollamento tra prezzo e valore percepito.
La risposta non può limitarsi a misure difensive, ma richiede un ripensamento del modello industriale e commerciale.
Un cambiamento ormai strutturale
La presenza delle auto cinesi in Italia non è più un’anomalia statistica. È un elemento strutturale che ridefinisce:
- le dinamiche competitive;
- il comportamento del consumatore;
- le strategie di prodotto e prezzo.
In un mercato che cresce poco, vince chi redistribuisce valore, non chi difende posizioni storiche.
Ed è su questo terreno, più che sull’origine geografica dei marchi, che si giocherà la prossima fase dell’industria automobilistica europea.