

Dal 1° gennaio 2025 entrerà in vigore il nuovo regime fiscale per i fringe benefit relativi alle auto aziendali concesse in uso promiscuo. La riforma modifica il calcolo dell’imponibile fiscale, basandosi non più sulle emissioni di CO2, ma sul tipo di alimentazione del veicolo. Questo porta a situazioni paradossali, dove un’utilitaria a benzina o diesel può risultare più tassata di un’auto elettrica di lusso.
Il nuovo regime fiscale sulle auto aziendali
Le percentuali di tassazione previste per le auto aziendali assegnate in uso promiscuo sono:
- Auto elettriche: tassazione del 10% del costo chilometrico;
- Auto ibride plug-in: tassazione del 20% del costo chilometrico;
- Auto a benzina e diesel: tassazione del 50% del costo chilometrico.
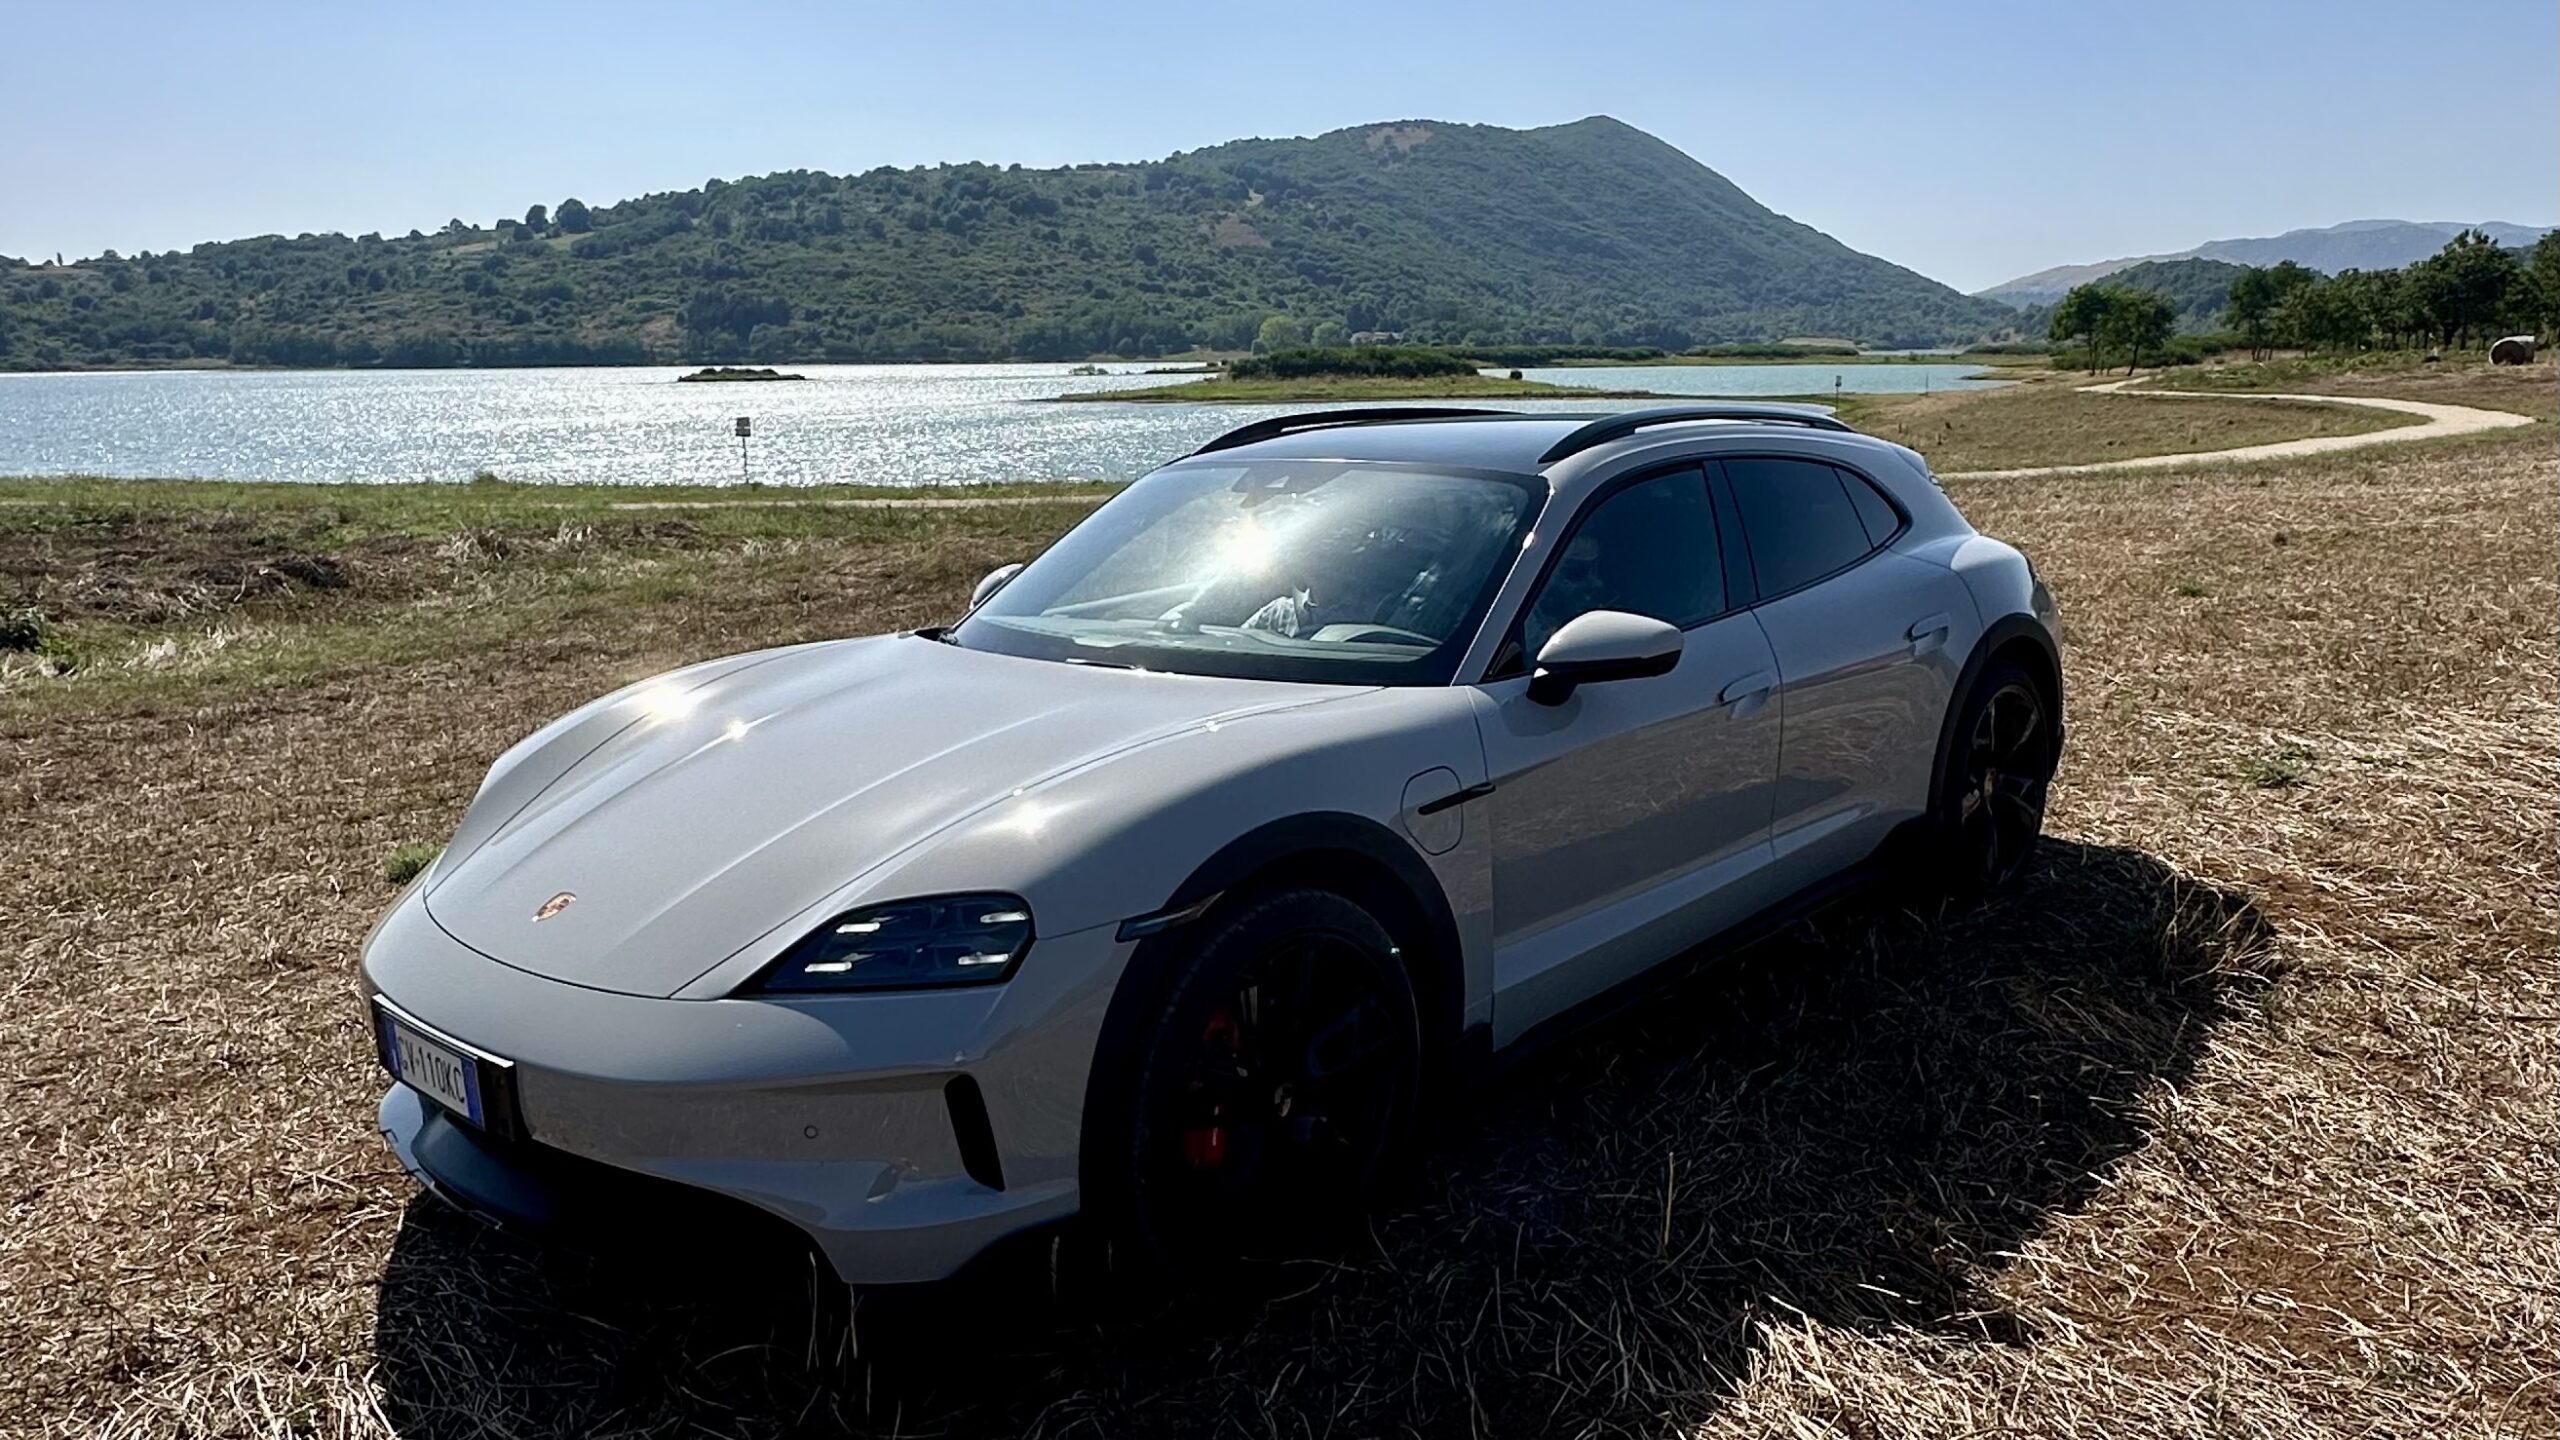
Con questo sistema, una Fiat Panda 1.0 a benzina avrà un fringe benefit annuo imponibile di 2.918,25 euro, mentre una Porsche Taycan elettrica solo 1.392,9 euro. Caso analogo per la Fiat 500X Multijet, il cui valore fiscale è di 3.422 euro, rispetto ai 639 euro della Tesla Model 3 elettrica.
Impatti sul settore aziendale e sul noleggio
Il nuovo regime fiscale penalizza fortemente le auto ibride, benzina e diesel, con un incremento medio del valore imponibile del 67% (+1.600 euro l’anno) per le auto più diffuse nei noleggi aziendali. Per evitare costi aggiuntivi, molte aziende potrebbero prorogare i contratti in essere piuttosto che stipularne di nuovi. Secondo Aniasa, questa tendenza potrebbe causare un calo delle immatricolazioni nel noleggio a lungo termine fino a 60.000 unità nel 2025 (-30%), con punte del 40% secondo alcuni operatori.
Conseguenze economiche e impatto sulle Province
Oltre al rallentamento del mercato automotive, la nuova tassazione avrà ripercussioni sulle entrate fiscali delle Province. Il Sole 24 Ore stima una perdita di oltre 32 milioni di euro nel 2025, più del doppio rispetto a quanto il governo prevede di recuperare con la stretta sui fringe benefit.
Tentativi di modifica: gli emendamenti al Milleproroghe
Per affrontare le criticità emerse, Fratelli d’Italia ha presentato due emendamenti al decreto Milleproroghe:
- Posticipare l’entrata in vigore della nuova tassazione al 1° luglio 2025;
- Escludere i veicoli contrattualizzati entro il 31 dicembre 2024, anche se immatricolati nel 2025.
Se approvati, questi correttivi potrebbero alleviare l’impatto del nuovo regime fiscale su aziende e settore del noleggio a lungo termine.
Conclusioni
La nuova tassazione sui fringe benefit auto aziendali evidenzia un forte squilibrio tra veicoli elettrici e termici, con paradossi come quello della Panda più cara della Porsche Taycan. Se da un lato la misura incentiva la mobilità elettrica, dall’altro rischia di frenare il mercato del noleggio e ridurre le entrate fiscali. L’intervento politico potrebbe essere necessario per evitare effetti negativi non previsti dalla riforma.